





2個半壞消息
A股昨天(24日)之所以低迷,只因為有2個半壞消息。
其一,美國採購經理人指數(PMI)超預期推升加息預期,觸發全球債市拋售與股市承壓。
加息預期提高,債市受壓
前晚(23日)公布的美國9月PMI初值為58.4,遠超市場預期的55.3,創2021年7月以來最高水平。市場擔憂經濟從「韌性」轉向「過熱」,美聯儲局10月加息預期陡增,並觸發國債市場大規模拋售。美國30年期國債孳息率一度升至5.415厘,再創2007年6月以來最高;日本5年期國債孳息率升至2.365厘的歷史新高,10年期衝上3.075厘,為1996年以來新高;法國10年期國債孳息率升至4.908厘,為2008年7月以來最高。國債孳息率走高後,又重創全球股市,納指周三收盤跌1.1%,A股三大指數集體低開,也受到明顯衝擊。
其二,伊朗強硬表態疊加地緣風險,油價上漲加劇通脹與利率壓力。
油價上漲加劇壓力
日前,伊朗總統在聯合國大會講話稱,不會向美國投降,願談判但不接受強權威脅,不能允許一些國家自由使用霍爾木茲海峽,同時卻利用海峽攻擊伊朗。受此影響,布蘭特原油升至每桶104美元水平。油價上行疊加美債孳息率急升,進一步強化通脹擔憂。美國30年期固定房貸利率升至7.12%,為2024年5月以來最高,對美國房地產市場形成不小衝擊。兩條主線共同指向:經濟過熱預期與地緣風險共振,正在推高全球利率、壓制股市,並加大房地產下行壓力。
除此之外,內地今天(25日)就是中秋小長假,幾天後馬上又要迎來國慶小長假。按照慣例,每逢小長假來臨之前,A股市場普遍呈現縮量整理態勢,核心原因在於資金的避險性離場--畢竟假期間海外市場波動、匯率變動等不確定性因素,會使得部分槓桿資金、短期投機資金選擇持幣觀望,導致市場交投趨於清淡,量能逐步回落。不過到了節後,這種資金離場的壓力徹底釋放,離場資金逐步回流市場,繼而形成「節前縮量、節後放量」的常態。因此節前交易熱情不高,也算是情理之中。
展望後市,隨著小長假臨近,市場交易情緒寡淡,接下來需要密切關注成交量的變化,如果成交量能夠穩住並進一步放大,那麼市場還有上行的動力。而當下最重磅的消息,當屬中美元首會晤,我們不妨靜候是否會出利好刺激。不過國慶節前可能難以出現大行情,節後不妨多些期待。
比特幣期權到期風險
另外半個壞消息是等待發酵的比特幣的期權。
交易員在尋找線索以確定比特幣上漲行情是否能持續,眼下他們的關注點轉向衍生品市場中一個不容錯過的事件:價值約150億美元的期權合約季度到期日。在Deribit平台上,超過三分之一將於周五到期的比特幣期權未平倉合約都與9月25日到期日相關。看跌期權與看漲期權的比率為0.70,表明市場更看好價格上漲。看漲期權最集中的行權價分別為8.5萬美元、9萬美元和10萬美元。
中金公司重視沃什的政策後向,沃什政策與政治周期相關性較高,民主黨總統任期一般偏向鷹派,但共和黨總統任期一般偏向鴿派。沃什作為共和黨總統特朗普提名的美聯儲局主席,未來政策傾向再次調整的概率不低,不宜把當下偏鷹的政策反應函數線性外推,未來美聯儲局政策仍可能轉向鴿派。事實上,此前沃什提議設置的5大專項工作組,已經為未來調整政策反應函數保留了空間。例如,經濟數據與通脹框架重估,可能改變美聯儲局對通脹風險和一次性價格衝擊的解讀;對人工智能(AI)與生產率的研究,則可能重新影響聯儲對潛在增長和通脹中樞的判斷。
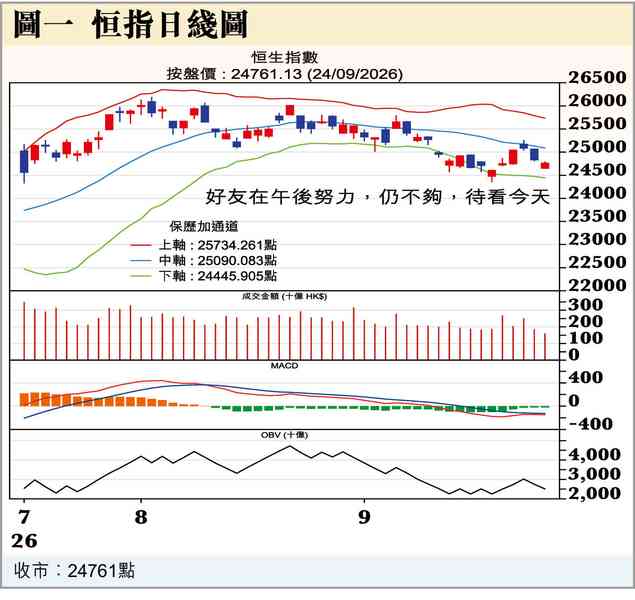
東吳證券對港股的看法是:港股現階段處在略反彈的趨勢裏。這一反彈更接近海外階段性利空落地後的空頭回補,不是基於基本面改善。海外風險難以一次性出清,後續仍會反覆擾動,對港股保持偏中性、動態配置。反彈可關注,但謹慎追高;明確拐點仍要等基本面改善。配置方面建議,底倉配置低波紅利。結構關注創新藥、全球出海企業,並隨宏觀、地緣變化動態調整。另,從中長期視角關注AI中下游。
今天之後,A股會為中秋與國慶假期作投資配置。A股交易停了,但資金不會停,是否會如以前一樣,資金會向能活的地方流?
(投資涉風險,每投資者承受風險程度不一,務必要獨立思考。筆者會因應市況而買賣。)
Comment
暫無回應